
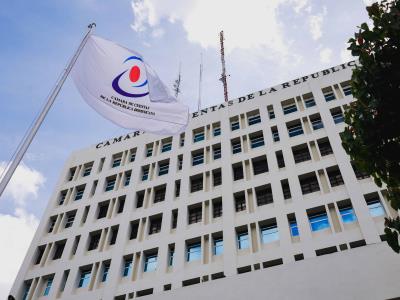
Una compañía está bajo señalamientos de la Cámara de Cuentas por presuntas irregularidades administrativas y financieras en contratos suscritos con el Instituto Nacional de Atención Integral a la Primera Infancia (Inaipi), la Empresa Distribuidora de Electricidad del Este (Edeeste) y la Empresa Distribuidora de Electricidad del Sur (Edesur).
Se trata de Servicios Nacional de Seguridad Integral (Senase), empresa cuyos acuerdos con estas instituciones estatales, según los informes de las investigaciones especiales AUD-2026-052, AUD-2026-051 y AUD-2026-050, presentaron problemas en los procesos de contratación, modificaciones contractuales, facturación, supervisión de los servicios y documentación que respaldaba los desembolsos.
De acuerdo con la Cámara de Cuentas, entre los hallazgos, correspondientes a períodos que abarcan desde marzo de 2017 hasta marzo de 2025, figuran pagos por servicios sin registros verificables de asistencia y contratos y adendas sin evidencia de registro en la Contraloría General de la República (CGR).


Además, se identificaron modificaciones contractuales que excedieron el límite legal del 50 % a pagos realizados después del vencimiento de contratos y expedientes de desembolso con documentos incompletos.
Millones pagados en Inaipi
En el Instituto Nacional de Atención Integral a la Primera Infancia, la Cámara de Cuentas examinó las contrataciones vinculadas con Senase durante el período comprendido entre el 1 de enero de 2020 y el 18 de marzo de 2025.
No obstante, en el documento AUD-2026-052 los auditores precisaron que las operaciones analizadas iniciaron formalmente en el tercer trimestre de 2022, debido a que el Inaipi informó que no registraba adquisiciones ni adjudicaciones a favor de Senase hasta el segundo trimestre de ese año.
- El informe identificó siete procesos de compras de los cuales se derivaron ocho contratos, por un monto total de 195,473,395 pesos, incluidas sus adendas. Según la entidad, los pagos registrados durante el período examinado ascendieron a 174,253,101 pesos.
Otro de los hallazgos relevantes corresponde a 111,901,581 pesos pagados por 673,634 horas de servicios de vigilancia sin que existieran reportes de asistencia, bitácoras ni controles verificables de entrada y salida del personal.
“En la revisión de los pagos al proveedor Senase SRL, se identificaron expedientes por un total de 673,634 horas facturadas que no cuentan con los reportes de asistencia que evidencien el horario de entrada y salida del personal de vigilancia. En consecuencia, no fue posible verificar la correcta clasificación de las horas facturadas ni realizar el recálculo correspondiente de las horas diurnas y nocturnas, limitando la validación del cumplimiento contractual en cuanto a la segregación de horas”, sostiene el informe.
La Cámara de Cuentas explicó que la ausencia de estos documentos impidió comprobar la prestación efectiva de los servicios antes de autorizar los desembolsos.
El órgano fiscalizador también observó facturaciones por 55,732,959 pesos con inconsistencias entre las fechas de emisión, los períodos de prestación del servicio y la vigencia contractual.
A esto se suman pagos por 25,322,089 pesos imputados a contratos correspondientes a zonas geográficas distintas de aquellas donde realmente se habría prestado la vigilancia.
En materia de modificaciones contractuales, la auditoría identificó que la segunda adenda del contrato 104-2022 elevó el incremento acumulado al 93 % del valor original, superando el límite del 50 % establecido en la normativa de contrataciones públicas. El excedente señalado fue de 10,795,352 pesos.
Asimismo, se identificaron diferencias en la liquidación de horas, entre ellas 1,005,053 pesos por reclasificaciones tarifarias diurnas y nocturnas y 5,550,170 pesos correspondientes a jornadas extendidas.
Otro aspecto observado fue la ausencia de documentos en expedientes de selección, entre ellos actas del comité de compras, pólizas de fiel cumplimiento y certificaciones de registro en la Contraloría, en procesos adjudicados por 195,473,395 pesos.
La Cámara de Cuentas también cuestionó decisiones del Comité de Compras y Contrataciones que no contaban con suficiente motivación normativa ni evidencia de evaluación formal de los peritos.
Contratos sin registros en la Contraloría en Edeeste
La investigación especial realizada a Edeeste, aprobada mediante la Resolución AUD-2026-051, la investigación especial de la Cámara de Cuentas comprendió el período del 1 de enero de 2019 al 18 de marzo de 2025.
Entre los hallazgos figura la falta de evidencia del registro ante la Contraloría General de la República de contratos y adendas por 867,282,729 pesos.
La auditoría también identificó contratos por 650,565,227 pesos formalizados después del plazo legal de 20 días hábiles posteriores a la adjudicación.
“En revisión a los expedientes de los procesos EDEESTE-CCC-LPN-2019-0002 y EDEESTECCC-LPN-2023-0003, realizados por la entidad durante el período auditado, se verificó que los dos contratos por un monto total ascendente a 650,565,227, se suscribieron cuando se encontraban fuera del plazo establecido, a partir de la notificación al adjudicatario como establece la ley”, destaca el informe.
- Otro señalamiento corresponde a cuatro adendas por 216,717,501 pesos suscritas sobre un contrato que ya había vencido.
Estas modificaciones incrementaron el valor contractual hasta superar el límite legal del 50 %, generando un excedente observado de 89,328,477 pesos.
Además, los auditores señalaron que la cuarta adenda, por 21,203,968 pesos, no contaba con evidencia de una póliza de fiel cumplimiento.
En cuanto a los desembolsos, la Cámara de Cuentas identificó 58 expedientes de pago por 481,612,003 pesos con documentación incompleta.
Entre los documentos faltantes figuraban certificaciones vigentes de la Dirección General de Impuestos Internos (DGII), la Tesorería de la Seguridad Social (TSS), el Registro de Proveedores del Estado (RPE) y memorandos de aceptación de los servicios.
En total, Edeeste desembolsó 619,115,000 pesos aproximadamente a Senase durante el período examinado, según los datos recogidos en el informe.
En Edesur se registraron pagos después del vencimiento contractual
En Edesur, la Cámara de Cuentas a través del informe AUD-2026-050, examinó las contrataciones relacionadas con Senase desde el 1 de marzo de 2017 hasta el 18 de marzo de 2025.
Uno de los hallazgos se refiere al contrato 0215-2017, firmado el 28 de septiembre de 2017, aunque establecía como fecha de inicio de vigencia el 1 de septiembre de ese mismo año.
El contrato, cuyo monto original ascendía a 104,727,207 pesos, recibió modificaciones mediante cuatro adendas, algunas relacionadas con tarifas y otras con la extensión de su vigencia.
“Se observó que la entidad firmó el contrato en fecha posterior al inicio de su vigencia y las adendas se firmaron en fechas posteriores a la vigencia del contrato principal”, establece el informe.
- Aunque la última extensión estableció como fecha de vencimiento el 30 de junio de 2021, la auditoría identificó 14 pagos por 60,855,536 pesos realizados después de vencidos el contrato y sus adendas.
El informe también señaló que el proceso de contratación por 124,561,152 pesos no contaba con evidencia de publicación en el portal institucional ni en el sistema de compras públicas.
En los expedientes tampoco se encontraron documentos fundamentales, como el acta de adjudicación, la certificación de disponibilidad de fondos y el dictamen jurídico.
Otro hallazgo corresponde a 37 transacciones por 53,882,161 pesos que fueron confirmadas por Senase, pero cuyos documentos no fueron suministrados por Edesur para permitir su verificación contable.
La auditoría identificó, además, tres expedientes de pago por 8,287,839 pesos que tampoco fueron entregados a los auditores.
A estos señalamientos se agregan desembolsos por 172,470,145 pesos cuyos expedientes presentaban documentación incompleta, incluyendo certificaciones tributarias, documentos de la seguridad social y formularios de recepción de servicios.
La investigación también detectó una diferencia de 500,598 pesos entre una factura registrada por Edesur y la confirmación del proveedor Senase, relacionada con una nota de crédito.
El origen de estas auditorías se encuentra en las investigaciones del Ministerio Público (MP) sobre presuntas irregularidades en contrataciones de servicios de seguridad con instituciones del Estado.
Por estas razones, el 15 de agosto de 2025, la Procuraduría Especializada de Persecución de la Corrupción Administrativa (Pepca), mediante una solicitud dirigida a la Cámara de Cuentas, requirió examinar los contratos, pagos y desembolsos de fondos públicos relacionados con Senase.
Posteriormente, el órgano persecutor presentó acusación contra 14 personas físicas y jurídicas y solicitó la apertura a juicio, atribuyéndoles presuntos sobornos que superarían los 108 millones de pesos.
Entre los acusados por el Ministerio Público figuran el empresario Quilvio Bienvenido Rodríguez González; representante de Senase; el mayor general retirado del Ejército Carlos Ambrosio Robles Díaz, exdirector de Seguridad de Edesur; y el coronel del Ejército Francisco Guarín Fernández Vásquez, exdirector de Seguridad del Inaipi.
También figura el coronel de la Policía Nacional Ramón Quezada Ortiz, miembro del Departamento de Seguridad de Edeeste.
El expediente incluye, además, al coronel del Ejército Elías Caamaño Pérez, excoordinador de Seguridad Patrimonial de la Dirección Ejecutiva del Seguro Nacional de Salud (Senasa), y al oficial de la Fuerza Aérea Yorbyn Eduardo Eufracio Aybar.
En cuanto a las personas jurídicas, fueron acusadas Servicios Senase y El Niño Prodigio, EIRL, empresas vinculadas al acusado Quilvio Bienvenido Rodríguez González.
Asimismo, figuran Magestym Waste & Recycling Company, S. A., y Magesty Recycling, SRL, vinculadas a Bolívar Nicolás Fernández Espinal y Miguelina Antonia Rosario Sánchez.